
论说摘记
市集还在进一步阐发预期差
中东突破插足第三周,强度与外溢范围显然扩散,已从单一打击演变为粉饰动力轨范、航运及地区政事结构的多维度风险。如咱们在3.2论说《好意思以伊突破最大的预期差——时长和霍尔木兹海峡》当中明确提议,市集关于好意思伊以突破的快速处理有时过于乐不雅:“突破时长和霍尔木兹海峡,可能是现时好意思以伊突破比拟显然的预期差”。
总量视角:外部冲击下,仓位管理既是马虎、亦然逾额开端
2020年以来,濒临一些能激发全球权柄资产共振的各人事件时,A股的韧性较强,负向株连频繁在一周内断绝。马虎短期冲击时,成就上“宜静不宜动”;当冲击发酵期较长、影响鸿沟难以明确时,首选“降仓位、控风险”。
在事件的冲击畛域明确、或者影响消退后,便是回场信号。咱们在3.15论说《下一个信号:波动率治理》中提议:下一个最紧要的信号,并不来自于原油价钱自身终末落下的位置,而是原油价钱的波动率何时治理。
而高度上,指数大约率能斥地冲击前的点位,因此,即使出现超预期的冲击升级,可视作仓位管理中持有现款得到的逾额收益,可慢慢增多仓位。
权柄成就:疗养期红利占优,产业供需是行业逾额的要道因子
濒临10天以上的全球性权柄资产价钱波动,除了编造仓位、减少风险敞口外,奈何成就A股权柄资产?结构上:
(1)格调:疗养期红利占优,熊市末期的冲击会放大相对收益的上风。同期,红利资产的试验已经风险资产,都备收益的进展欠佳;
(2)行业:外洋冲击的下降期:具有零丁产业景气的板块进展最好。俄乌突破期占优的是:新冠疫情中医疗需求(医药生物)、动力安全和政策保供稳价(煤炭)。本轮中东样貌具有同样逻辑:产业需求进取(AI上游算力和电网设备)、动力安全(煤炭、光伏、水电、储能等)。见底后的反弹期:①政策和产业供需是反弹阶段进击板块的要道。②与受冲击前市集占优的品种有一定关系。2019年-2021年间浮滥显耀占优,俄乌冲击后具有更强的景气认同度。
● 投资想路——马虎为主,布局斥地行情,聚焦景气与政策契机
(1)下一个最紧要的信号出现前(原油波动率治理)
防护标的:红利底仓平滑波动。探究ΔG的高股息:煤炭、非银、传媒、石化、走运。进击标的热心:产业需求进取(AI上游算力和电网设备)、动力安全(煤炭、光伏、水电、储能等);
(2)指数斥地期(原油波动率治理后)
冲击前占优、且现时产业逻辑未搬动:AI链的算力成本(算力、存储、半导体、机器东谈主)、液冷、电力成本(电力设备)、平台利用(AI4S);潜在预期回转的弹性选择:资产欠债表企稳带动的可选浮滥、做事性浮滥复苏(高端买卖物业、户外体育、旅游、货仓、餐饮等);
●风险教唆:宏不雅政策超预期变动;地缘风险超预期升级;历史不代表改日。
论说正文
01
市集还在进一步阐发预期差
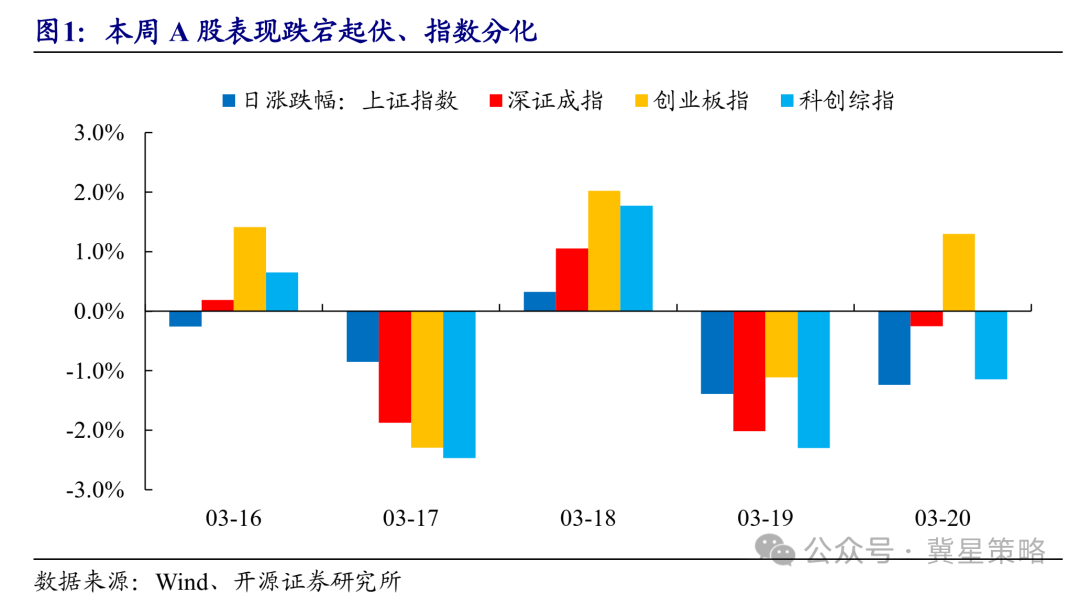
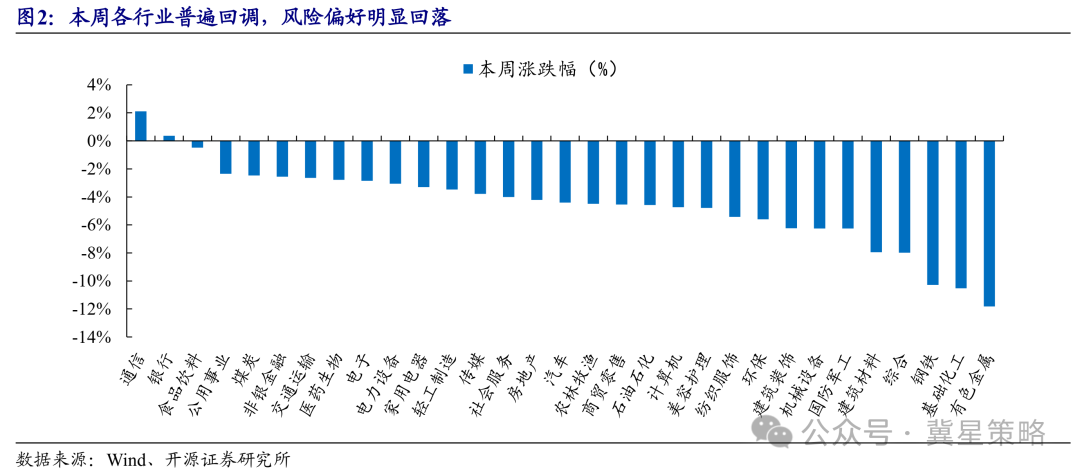
本周市集指数进展分化,上证指数、深证成指、创业板指、科创综指周涨跌幅分辩为-3.38%、2.90%、1.26%、-3.51%,日均成交量为2.21万亿元,较上周缩量约2876亿元。行业方面,除通讯、银行小幅收涨外,各板块普跌,有色金属、基础化工、钢铁等周期标的领跌。
周五市集冲高回落、分化加重,沪指跌破4000点,创业板指盘中一度大涨3%。新动力与算力硬件等权重标的逆势领涨,而中小盘与微盘股领跌。板块上,电力设备、通讯、煤炭领涨,光伏、储能、CPO标的进展突出,策画机、国防军工、传媒跌幅居前。
本周行情仍以事件驱动主导,资金对周末地缘风险的市集避险热诚升温。突破插足第三周,强度与外溢范围显然扩散,已从单一打击演变为粉饰动力轨范、航运及地区政事结构的多维度风险。正如咱们在3.2论说《好意思以伊突破最大的预期差——时长和霍尔木兹海峡》明确提议的,市集前期预想不及,现时仍在进一步领路的预期差主要在于三个方面:
(1)从“AI突袭”到“马赛克泥潭”的久期错位。
(2)霍尔木兹海峡阻滞的“物理刚性”与“增产幻觉”。
(3)好意思国计谋的“边打边看”与中东疆土的“支柱好意思国”
02
以史为鉴:全球各人事件冲击中,A股进展复盘
复盘历史,全球权柄资产波动时,中国成本市集的进展奈何?奈何马虎?
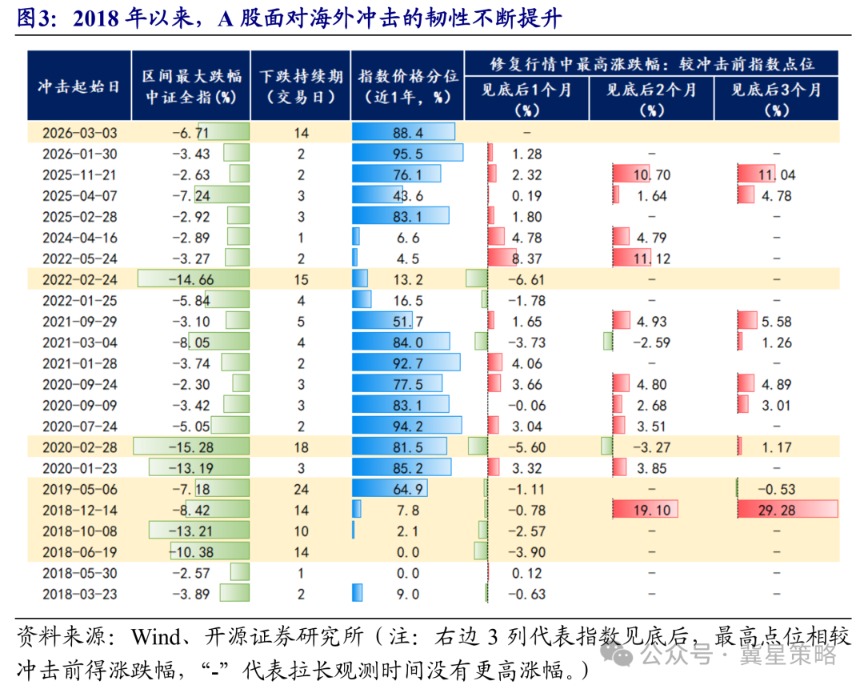
其一,2020年以来,A股濒临外洋冲击的韧性正在加强;其二,无数情况冲击见底后1个月内完成指数斥地,俄乌突破外整个的外部冲击,都在3个月内都完成了冲击前指数点位的斥地。
因此,现时边对中东样貌的省略情趣,即使出现超预期的冲击升级,可视作仓位管理中持有现款得到的逾额收益,可慢慢增多权柄仓位。
权柄结构上:
外洋冲击下的疗养期,①格调:外部冲击时辰较永劫,红利占优,熊市末期的冲击会放大相对收益的上风。同期,红利资产的试验已经风险资产,都备收益的进展欠佳;②行业层面:具有零丁产业景气的板块韧性最强。
见底后的反弹期,①板块:政策和产业供需是主导反弹阶段板块选择的要道因素;②板块:和市集推理有别的是,反弹阶段科技成长并不总受益于风偏回暖而占优,而与市集冲击前占优的品种有一定关系;
2.1、总量视角:外部冲击下,仓位管理既是马虎、亦然逾额开端
总体而言,濒临一些能激发全球权柄资产共振的各人事件时,A股的韧性较强,负向株连频繁在一周内断绝。马虎短期冲击时,成就上“宜静不宜动”;当冲击发酵期较长、影响鸿沟难以明确时,首选“降仓位、控风险”;
在事件的冲击畛域明确、或者影响消退后,便是回场信号。而高度上,指数大约率能斥地冲击前的点位,因此,即使出现超预期的冲击升级,可视作仓位管理中持有现款得到的逾额收益,可慢慢增多仓位。
咱们以2018年以后中国、西洋和日韩股市同期显耀疗养的日历行为不雅测对象。包含2类特征:
(1)特征一:外部冲击下,A股的跌幅收窄、受影响时长镌汰。2020年前后是一个显耀的分水岭,在外部冲击的马虎上,国内投资者资历了从“探索-训诫”的搬动。
时长:2020年以来,17次较显耀的全球性权柄资产波动中,A股疗养超10个交畴昔的仅有3次;而2018-2019年的6次冲击中,A股有4次疗养超10个交畴昔。
跌幅:2020年后,受外洋影响时间,A股(中证全指)的最大跌幅中位数降至-3.74%; 2018年-2019年该数值为-7.8%。
咱们合计,上述进展有在2个原因:其一,2018年是外部环境长远变化的年份,濒临好意思国对华加征关税,中国经济影响、政策马虎和资产成就都贫穷灵验的参照样本,存在摸索期;其二,2020年全球新式冠状病毒疫情,中国率先放胆住疫情、复工复产和经济增长由负转正,兑现了外贸逆势增长,提振了“中国决策”的民族自信,并讲明注解了中国供应链对全球经济的紧要性,并非经济阻滞、关税能够抑止的。
濒临现时中东样貌,上述两点特质仍在不息加强:一方面,历程数年的演练,中国经济和成本市集在马虎外洋高风急浪时更稳、更具韧性;另一方面,本次中东样貌中,中国具备非原土化、非径直参与国等特征,并不径直冲击中国的经济运转,而动力供给冲击下,中国依托无缺的新动力工业体系向全球提供更清洁、更高效的替代决策。
从转机信号来看,咱们在3.15论说《下一个信号:波动率治理》中提议:下一个最紧要的信号,并不来自于原油价钱自身终末落下的位置,而是原油价钱的波动率何时治理。
(2)特征二:2020年后的外洋冲击中,指数斥地的概率栽种。
在外部冲击下,斥地的强度和所用时辰奈何?无数情况下,指数见底后在1个月内能斥地至冲击前水平,2020年后斥地概率约68.8%(16次斥地了11次),较2018年-2019年显耀栽种。
若是将斥地时辰进一步延迟至3个月内,仅有2022岁首2次未完成斥地,但彼时有其特等性。其一,2022年Q1资历屡次各人事件冲击,俄乌地缘风险和上海疫情对经济都形成了较大的扰动;其二,市集处于牛熊疗养期,中证全指跌破年线,对市集风偏有所压制。
辘集现时外洋地缘风险来看,后续守旧指数斥地的动能更强——
从市集环境看,本轮冲击发生在牛市中期,指数核心仍具备上移基础,对后续指数斥地提供强守旧。
从监管环境来看,积极开释维稳信号。近期央行党委召开扩大会议指出,在积极得当化解重心领域金融风险方面,“刚毅选藏股票、债券、外汇等金融市集巩固早先。商量建立特定现象下对非银金融机构的流动性支柱机制”,褂讪市集信心。
2.2、 格调成就:红利占优、但非都备的避险用具
濒临全球性的资产价钱波动,除了编造仓位、减少风险敞口外,该奈何成就权柄资产?
咱们考取了2018年以来A股受影响较长的几次冲击,论断如下:
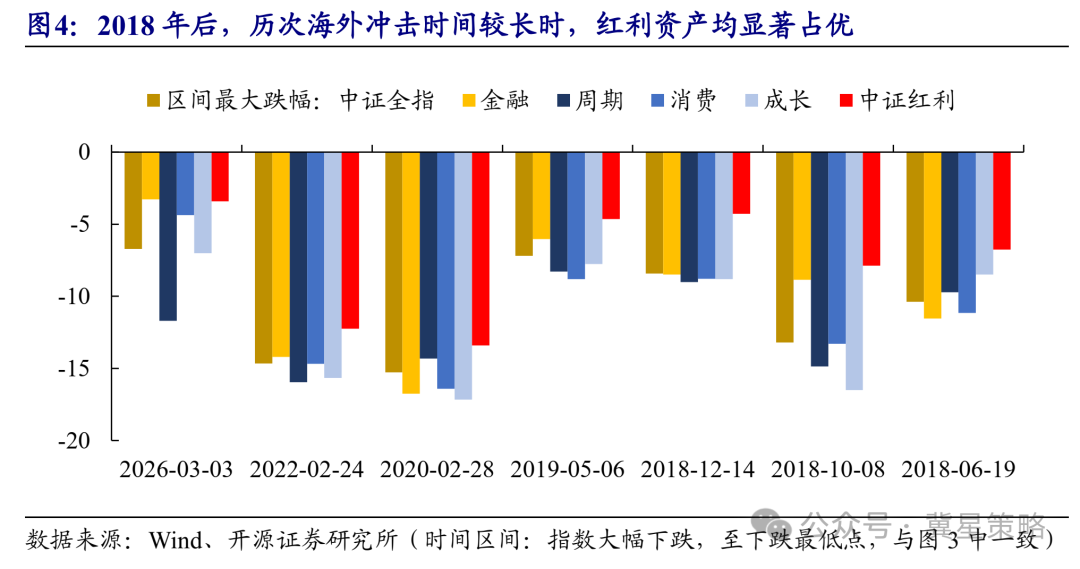
其一,格调上,红利资产显耀占优,塌实的基本面和避险热诚提供了更好的防护属性。图4来看,2018年以来10天以上的外洋冲击中,红利资产均较其他格调显耀占优。
其二,熊市末期,红利资产在相对收益上的上风更显然,如2018年10月和12月。因为在熊市末期,频繁历程几轮挤估值和投资者的筛选,公司估值频繁处于历史低位,且彼时持有的投资者愈加刚毅和遥远见识,焦灼性抛盘相对较少;而牛市和震动市环境中,红利资产也会享受到流动性和热诚带来的估值溢价,濒临系统性冲击时,估值冲击是等同的。
都备收益视角下——
全球性资产价钱波动中,红利资产并非都备避险用具。红利板块试验已经权柄资产,属于风险资产,历史复盘披露,全球性的风险资产冲击下,中证红利指数均录得较大幅度的回撤。
以2020年2月新冠疫情与2022年2月俄乌突破为例,中证全指的最大跌幅分辩为15.28%与14.66%,同期中证红利的最大跌幅分辩为13.4%和12.23%。本轮中东突破中(2026年3月3日-2026年3月21日),中证全指和中证红利指数最大回撤分辩为6.70%和3.4%。
从现时中东样貌来看,伊朗和好意思国两边表态仍较为激进,场地转向对该地区一齐动力基础轨范的径直打击,市集或转向交往“突破不息时辰拉长”。
2.3、行业成就:以史为鉴,俄乌干戈技能进展
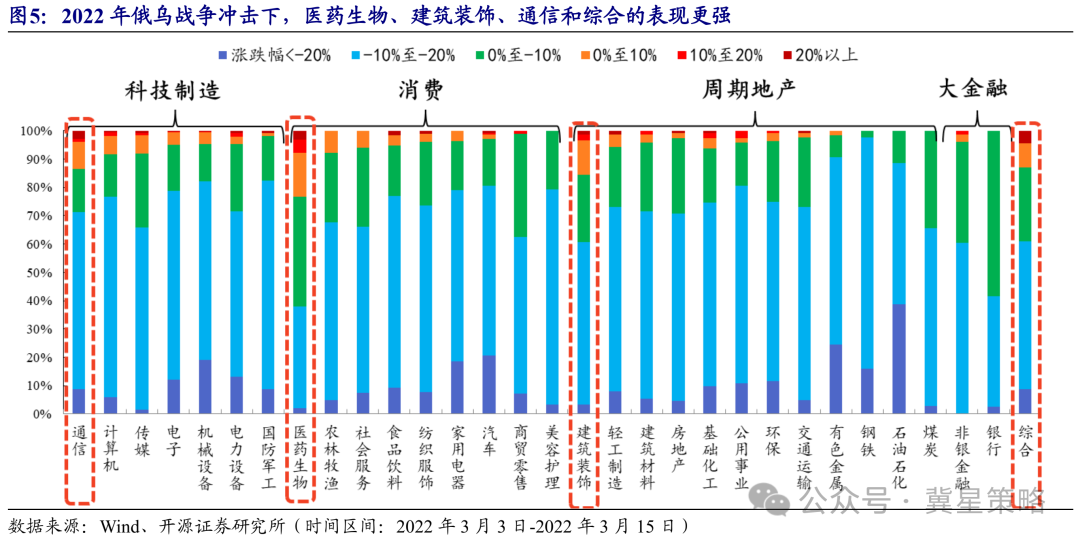
近期中东突破和俄乌突破同属地缘政事风险,咱们以此为参照,复盘俄乌突破技能各行业进展,分辩统计了各行业中,不同涨跌幅区间的公司占比。
可分为两个阶段来看:
(1)突破升级,市集疗养阶段:
受损最严重的是:径直管地缘风险冲击的(石油石化、有色金属、钢铁)、可选浮滥中耐用品浮滥(汽车、家电);
相对零丁品种:新冠疫情中医疗需求(医药生物)、动力安全和政策保供稳价(煤炭);
韧性相对较强的是:金融(非银和银行)、食粮安全(农林牧渔)。
本轮中东地缘风险仍在演绎同样逻辑:产业需求进取(AI上游算力和电网设备)、动力安全(煤炭、光伏、水电、储能等)。
(2)反弹阶段:
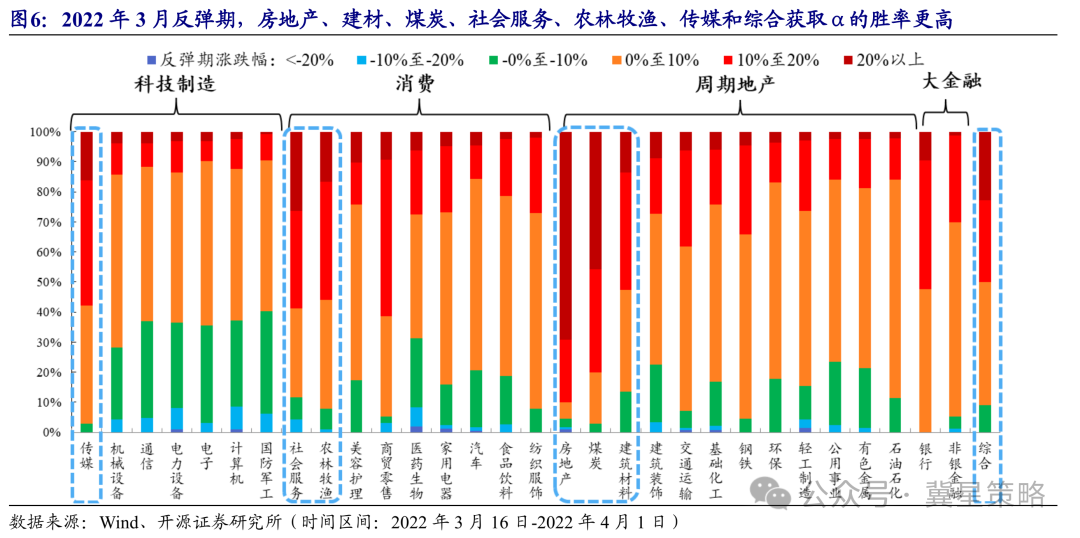
2022年俄乌突破的反弹阶段,最抓东谈主眼球的是高度(收益率超20%),而胜率最高的行业是房地产、建材、煤炭、社会做事、农林牧渔、传媒和概述。
领先,政策和产业供需是反弹阶段进击板块选择的要道因素。
政策指挥预期回转——房地产:约69%的因素股涨幅超20%,整个行业中排行第一。2022年3月16日国务院金融委会议提议“留心化解房地产市集风险”,扭转市集预期,房地产板块成为反弹期高潮势能最强的板块,。
产业供需缺口抬升景气度——煤炭:约45%的因素股涨幅超20%,整个行业中排行第二。俄乌突破爆发后,全球动力贸易样貌重构,国际煤价大幅攀升,同期印尼阶段性报复煤炭出口,加重国内进口煤供给病笃样貌,对国内煤价形成强守旧。
其次,与市集惯例推理有违的是,科技成长并非老是受益于风偏回暖,反弹阶段,通讯、策画机、电子、国防军工和电力设备等行业中负收益占比显耀高于其他板块,且行业中高收益率(涨幅超10%、超20%)的占比全体较低。
咱们合计,上述景色与市集冲击前占优的品种有一定关系,并非由格调主导,2019年-2021年间浮滥、蓝筹显耀占优,具有更强的景气认同度。
现时视角,中期仍然是科技为先,沿着AI带来全球金钱重构下“掌持分派进口”的“再分派”想路;另一方面,挖掘具备预期回转后劲的高弹性板块,出产端增长加强、投资端株连收窄,物价核心呈现和缓回升态势,做事性浮滥有望受益加速复苏。
(1)冲击前占优、且现时产业逻辑未搬动:AI链的算力成本(算力、存储、半导体、机器东谈主)、液冷、电力成本(电力设备)、平台利用(AI4S);
(2)潜在预期回转:资产欠债表企稳带动的做事性浮滥加速复苏(高端买卖物业、户外体育、旅游、货仓、餐饮等);
03
投资想路——马虎为主,布局斥地行情,聚焦景气与政策契机
相较于俄乌突破,本次伊朗样貌下A股进展更有韧性,短期因突破升级风险形成的市集悠扬,后续仍斥地可期。从行业个股分散看,本轮疗养中深度回撤个股占比显然低于历史顶点冲击阶段,全体呈现跌幅可控、结构分化的特征。
从冲击属性看,本轮地缘风险对中国的影响以曲折扰动为主。伊朗样貌中,中国具备非原土化、非径直参与国等特征,其影响主要通过动力价钱、产业链供给及运载等渠谈传导,类似中国动力依赖度相对可控,外部冲击传导不息性受限。
从市集环境看,本轮冲击发生在牛市上升期,指数核心具备上移基础,风险偏好具备韧性。同期,监管层不息开释稳预期信号,类似流动性环境相对宽松,对市集形成灵验守旧。
行业成就建议:
下一个最紧要的信号出现前(原油波动率治理)——
(1)防护标的:红利底仓平滑波动。探究ΔG的高股息:煤炭、非银、传媒、石化、走运。
(2)进击标的热心:产业需求进取(AI上游算力和电网设备)、动力安全(煤炭、光伏、水电、储能等);
指数斥地期(原油波动率治理后)——
(1)冲击前占优、且现时产业逻辑未搬动:AI链的算力成本(算力、存储、半导体、机器东谈主)、液冷、电力成本(电力设备)、平台利用(AI4S);
(2)潜在预期回转的弹性选择:资产欠债表企稳带动的可选浮滥、做事性浮滥复苏(高端买卖物业、户外体育、旅游、货仓、餐饮等);
04
风险教唆
宏不雅政策超预期变动;
地缘政事超预期升级风险;
历史数据不代表改日进展开云kaiyun。
www.uqcola.com
新闻中心环球大厦8楼6127号